「新NISA、まずは人気の商品を選べば大丈夫?」
その前に、ちょっと待って!
最初に確認したいのは、商品のランキングではなく、「そのお金、いつ使う予定?」 ということです。
来月の生活費、家電が壊れたときの備え、数年後の教育費。使う時期が違えば、お金の置き場所も変わります。
必要なお金まで投資に回すと、値下がりしたときに売らなければならないことも。
新NISAの準備は、まず「お金の仕分け」から始めましょう!
この記事では、始める前に確認したい5つのポイントを紹介します。
・生活費や急な出費への備えを確保する
・値下がりしたときに困らないか考える
・証券会社はポイント以外の条件も比べる
・仕組みとリスクを理解し、無理のない金額を考える
・物価上昇と、現金の役割も知っておく
新NISAは、対象商品の利益が非課税になる制度です。ただし、元本保証ではありません。
まずは「近いうちに使うお金」と「当面使う予定のないお金」を分けるところから。商品や証券会社を選ぶときの判断も、ぐっと具体的になります。
新NISAの制度そのものを先に確認したい方は、こちらの記事も参考にしてください。
▶ NISAとは?初心者でも5分でわかる新NISA【2026年版・始め方まで解説】
新NISAを始める前に知っておきたい基本
新NISAのメリットは、投資で得た利益にかかる税金を抑えられることです。
例えば、投資信託を売って1万円の利益が出たとします。通常は利益に約20%(20.315%)の税金がかかるため、税引き後の利益は約8,000円。NISA口座で購入した対象商品なら、この利益に日本の税金はかかりません。
「利益の一部を税金で引かれずに受け取れる」。これがNISAの大きな魅力です。
2024年からの新NISAには、2つの投資枠があります。
・つみたて投資枠:年間120万円まで
・成長投資枠:年間240万円まで
この2つは併用できます。非課税で保有できる総枠は、購入時の金額で合計1,800万円。そのうち成長投資枠で使えるのは1,200万円までです。非課税で保有できる期間に期限はありません。
大きな数字が並びますが、「ここまで投資しなければいけない」という目標額ではありません。上限まで使わず、家計に合う金額で利用できます。
ここで、もう一つ押さえておきたいことがあります。
NISAで非課税になるのは利益にかかる税金であって、値下がりによる損失を防いでくれるわけではありません。購入した商品が値下がりすれば、投資した金額を下回る可能性があります。
税金のメリットと、投資そのもののリスク。この2つを分けて考えると、制度を理解しやすくなります。
ポイント① 生活に必要なお金は確保してから始める
「預金に残っているお金=投資に使えるお金」と考える前に、使い道を確認しましょう。残高の中には、これから支払うお金も含まれています。
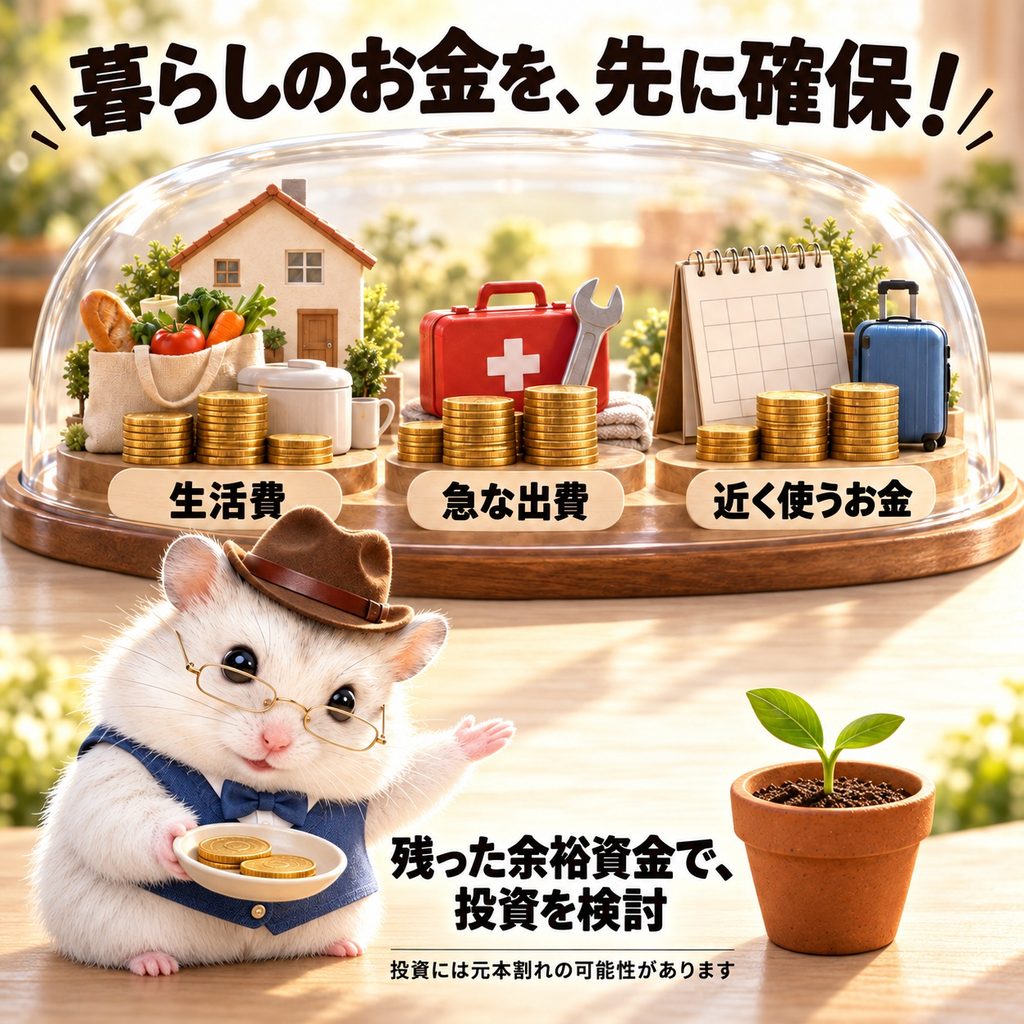
まず、お金を次の3つに仕分けます。
・毎月の生活費
家賃、食費、光熱費、カードの引き落としなど。次の収入が入るまでに必要なお金を確認します。
・急な出費への備え
家電の故障や病気、収入が減ったときなどに使うお金です。必要な額は、家族構成や仕事、収入の安定性によって変わります。
・近いうちに使う予定のお金
車検、引っ越し、教育費など。「いつ、いくら必要か」を書き出すと、投資に回さず残しておく金額が見えてきます。
例えば、預金が100万円あっても、半年後の引っ越しに30万円を使う予定なら、その30万円は使い道の決まったお金です。
投資した後で必要になると、値下がりしていても売らなければならないことがあります。使う時期が決まっているお金は、必要なときに引き出せる預金などで確保しておきましょう。
この3つを確保して、当面使う予定のないお金が「余裕資金」です。残った分をすべて投資する必要はありません。
まずは「残高はいくら?」から一歩進んで、「自由に使えるお金はいくら?」を確認する。ここまで整理できれば、投資に回す金額を具体的に考えられます。
ポイント② 値下がりしても慌てない準備をする
「値下がりすることがあるのに、なぜ長期で投資するの?」
それは、企業が商品やサービスを生み出し、利益を積み重ねていく、その成長を取り込むことを期待するからです。
身近な選択肢でいえば、日本の企業に投資する日本株、米国の主要企業に投資するS&P500連動商品、世界の企業に広く投資するオルカン。それぞれ、投資する地域や企業の広がりが違います。
では、大きく下がったとき、その後はどうなったのでしょう。過去の例を見てみましょう。
■ S&P500:半年で戻ったときも、5年以上かかったときも
米国株の代表的な指数「S&P500」は、コロナショックで2020年2月の高値から3月の底値まで約34%下落しました。その後は上昇し、同年8月に高値を更新。高値から約6か月で回復しました。
一方、リーマンショックを含む世界金融危機では、2007年10月の高値から2009年3月までに約57%下落。以前の高値を更新したのは2013年3月で、高値から約5年5か月かかりました。
同じ米国株でも、「今回は半年で戻るはず」とは決められないのです。
※米ドル建て・配当を含まない指数の比較です。円で買う投資信託の損益とは異なります。
■ オルカン:世界に分散しても、大きな下落はある
オルカンは、日本を含む先進国・新興国の株式に広く投資する投資信託です。世界の企業の成長を取り込むことを目指します。
ただし、「世界に分散=値下がりしない」ではありません。世界的な金融危機では、多くの国の株が一緒に下がることもあります。
オルカンの連動対象である全世界株式指数「MSCI ACWI」も、世界金融危機で大幅に下落しました。T.ロウ・プライスの分析では、2007年の高値を取り戻したのは2013年4月で、約5年半かかった例として示されています。
※オルカン自体は2018年に設定された商品です。ここで紹介したのは、それ以前の指数の記録であり、オルカンを円で保有した場合の回復期間ではありません。
■ 日本株:高値を取り戻すまで約34年かかった例
近年、最高値更新のニュースで注目を集める日経平均株価。
ただ、その歩みを振り返ると、長く高値を取り戻せなかった時期もあります。
日経平均株価は、1989年末の高値を2024年2月に更新しました。約34年2か月後です。
仮に30歳のときに当時の高値で投資したと考えると、同じ指数水準を再び見るのは64歳ごろ。「長期」といっても、人生の予定が大きく変わるほどの時間です。
※配当を含まない指数の比較です。積立や配当の再投資を含めた個人の損益を表すものではありません。
日本一国、米国中心、世界全体。この違いを知ることも、分散を考える第一歩です。ただし、世界に広く投資しても、必ず利益が出ると保証されるわけではありません。
■ 過去の例を、自分の準備に使ってみよう
① 「半分近く減ったら?」を金額で考える
約57%下落した場合、10万円なら約4万3,000円、100万円なら約43万円になる規模です。自分の投資予定額に置き換え、家計や気持ちへの影響を考えます。
これは過去の下落率を使った試算で、将来の損失の上限ではありません。
② 「数年戻らなくても大丈夫?」を確認する
3年後に使う教育費は、「株価が戻ってから払います」とはできません。使う時期の決まったお金は先に確保し、当面使う予定のないお金から投資額を考えましょう。
③ 下がったら、売買の前に計画を点検する
生活資金は足りているか、お金を使う予定は変わっていないか、商品の投資先や運用方針に変化はないかを確認します。
積立が家計の負担になったら、今後の積立額を減らす・一時停止することも選択肢です。ただし、積立を止めても、保有中の商品には値動きが続きます。
長期・分散投資で目指すのは、世界の企業の成長を時間をかけて取り込むことです。過去には大きな下落を乗り越えた例がありますが、次の回復時期を約束するものではありません。
だからこそ、準備するのは「下がっても我慢する気合」より、「必要なお金を分け、続けられる金額を決めること」!
下落だけでなく、その後の回復も知っておく。そうすれば、日々の値動きと自分の計画を分けて考えやすくなります。
【参考資料】
金融庁「資産形成の基本」
Fidelity Investments Canada「Is it still safe to invest your money right now?」
T.ロウ・プライス「Rebalancing Through Market Drawdowns」
日本経済新聞社「2024年2月の日経平均株価」
ポイント③ 証券会社はポイントだけで選ばない
「ポイントがたくさんもらえる証券会社がお得?」
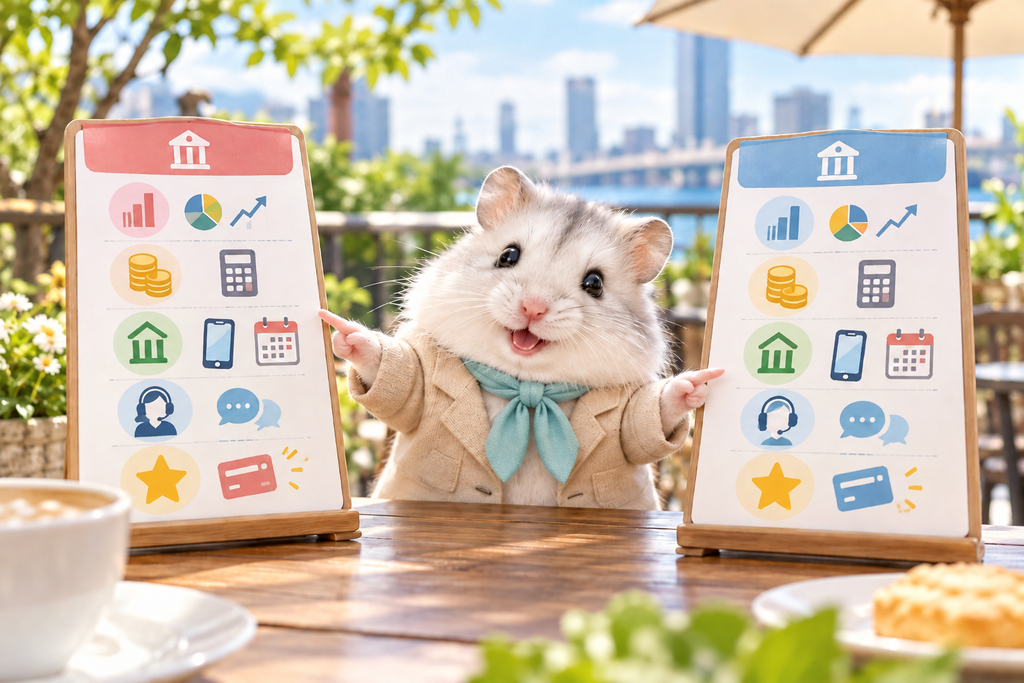
ポイントも比較材料ですが、先に確認したいのは「買いたい商品があり、自分が使い続けやすいか」です。次の順番で比べてみましょう。
① 買いたい商品を扱っているか
「全世界株式に投資したい」と思ったら、候補の投資信託があるかを確認します。「全世界株式」「S&P500」と名前に入っていても、別の商品があります。正式な商品名まで見比べましょう。
② 何に、いくら費用がかかるか
「手数料無料」の文字を見たら、「何の手数料が無料なのか」まで確認します。
売買の手数料と、投資信託を保有している間にかかる信託報酬などは別の費用です。証券会社の料金案内と、商品の説明資料の両方を見ておきましょう。
③ 入金と積立を無理なく続けられるか
普段使っている銀行から入金しやすいか、入金手数料はどうか、積立額の変更や停止はどこで操作するのかを確認します。
公式サイトの操作ガイドや画面例で、「積立設定」「変更・解除」の場所を見てみると、使う場面を想像しやすくなります。
④ 困ったときに、使える相談先があるか
電話、チャット、店舗など、どんな窓口があるかを確認します。「電話で聞きたい」なら受付時間と通話料、「仕事の後に相談したい」なら、その時間に対応しているかも大切です。
自動チャットと担当者につながるチャットでは、相談できる内容が違う場合もあります。窓口の名前だけでなく、自分の疑問を聞けるかまで見ておきましょう。
⑤ 最後に、ポイントの条件を確認する
還元率だけでなく、対象のカード、対象商品、積立額の上限、エントリーの要否などを確認します。
例えば「月1万円の積立に、仮に1%のポイントが付く」なら、月100ポイントです。月1万円を12回積み立て、毎回同じ条件なら年間1,200ポイントになります。
「最大○%」を、自分の積立額に置き換えるのがコツ。ポイントのために不要なカードを増やしたり、投資額を無理に上げたりする必要はありません。
迷ったら、候補の証券会社ごとに「商品・費用・入金と操作・相談先・ポイント」の5項目をメモしてみましょう。
数字だけでは見えなかった、自分にとっての使いやすさが比べられます。ポイント制度やサービス内容は変わることがあるため、申し込み前に公式サイトの最新条件を確認してください。
【関連記事】
楽天証券とSBI証券のどちらが自分に合うか迷っている方は、先に比較記事を読むと選びやすくなります。
▶ 楽天証券とSBI証券どっちがおすすめ?初心者向けに5分で結論【2026年版】
証券会社が決まった方は、口座開設の流れも確認できます。
ポイント④ 完璧に理解してから始めようとしすぎない
「勉強してから始めよう」と思って調べるほど、知らない言葉が増えてしまう。そんなこともあります。
でも、最初から投資の専門家になる必要はありません。大切なのは、最低限の仕組みとリスクを理解して、自分が納得できる金額で判断することです。
まずは次の3つを押さえましょう。
・NISAは、対象となる投資の利益が非課税になる制度
・購入した商品は値下がりすることもある
・生活費や近いうちに使うお金は投資に回さない
例えば、毎月3,000円なら家計に無理がない人もいれば、今は積み立てずに貯金を優先したほうがよい人もいます。
少額で始めることも、まだ始めずに学ぶことも、どちらも自分のお金を大切にする選択です。
始めるなら、商品の中身・手数料・値下がりしたときの対応を確認し、負担にならない金額を決めましょう。少額でも元本割れは起こり得るので、「少額=安全」ではありません。
全部わかってから始めなきゃ」と焦らなくても大丈夫。大切なことを一つずつ確かめながら、自分のペースで準備を進めましょう。
ポイント⑤ 現金だけで持つことにもリスクがある
投資は値下がりが心配。でも、現金だけなら将来も安心でしょうか?
実は、お金の「額面」と「買えるものの量」は同じではありません。
例えば、今100円で買えるものが、物価上昇によって150円になったとします。
以前なら1,000円で10個買えたものが、値上がり後には6個しか買えません(おつり100円)。
預金残高が減っていなくても、買えるものが少なくなる。これが物価上昇によるお金の購買力の低下です。
だからといって、生活費まで投資に回すのはおすすめできません。
近いうちに使うお金や、急な出費への備えは現金で確保する。そのうえで、長く使う予定のない余裕資金について、投資も選択肢として考えることができます。
もちろん、投資にも元本割れや価格変動のリスクがあります。投資をすれば必ず物価上昇に勝てるわけでもありません。
大切なのは、現金か投資かの二者択一ではなく、お金を使う時期と目的に合わせてバランスを考えることです。
新NISAを始める前のチェックリスト
始める前に、以下を確認してみましょう。
□ 毎月の生活費と急な出費への備えを現金で確保している
□ 近いうちに使う予定のお金は投資に回さない
□ NISAは利益が非課税になる制度で、投資商品には元本割れの可能性があると理解している
□ 購入する商品の中身・手数料・値動きの特徴を確認している
□ 自分に合った証券会社と相談先を比較している
□ 値下がりしても生活に影響しない積立金額を考えている
□ 今すぐ始めない選択も含め、自分のペースで判断している
まとめ
新NISAは、将来のお金を育てるための心強い選択肢の一つです。
でも、「みんなが始めているから、自分も急がなきゃ!」と思う必要はありません。
大切なのは、次の5つです。
・生活に必要なお金と、投資に使えるお金を分ける
・値下がりや元本割れの可能性を理解する
・商品の中身や費用を確認する
・自分に合う証券会社を選ぶ
・無理なく続けられる金額を考える
例えば、今は毎月3,000円から始める人もいれば、まず生活費の備えを増やす人もいます。どちらも、自分の将来を考えた大切な一歩です。
投資に絶対の正解はありません。焦らず、比べて、納得して決めることが大切です。
「自分なら続けられそう!」と思える方法を、一つずつ見つけていきましょう。
新NISAを始めようと思ったら、次は証券会社選びです。
楽天証券とSBI証券で迷っている方は、先に比較記事を読むと選びやすくなります。
▶ 楽天証券とSBI証券どっちがおすすめ?初心者向けに5分で結論【2026年版】
※本記事は情報提供を目的としており、特定の金融商品への投資を推奨するものではありません。投資はご自身の判断と責任で行ってください。