※本記事には広告・アフィリエイトリンクが含まれています。
※ポイント還元率・対象取引・カード条件は変更されることがあります。本記事は2026年9月24日時点の公式情報をもとに確認しています。
結論|みずほ楽天カードは「年会費0円+利用金額条件なし」が大きな強み
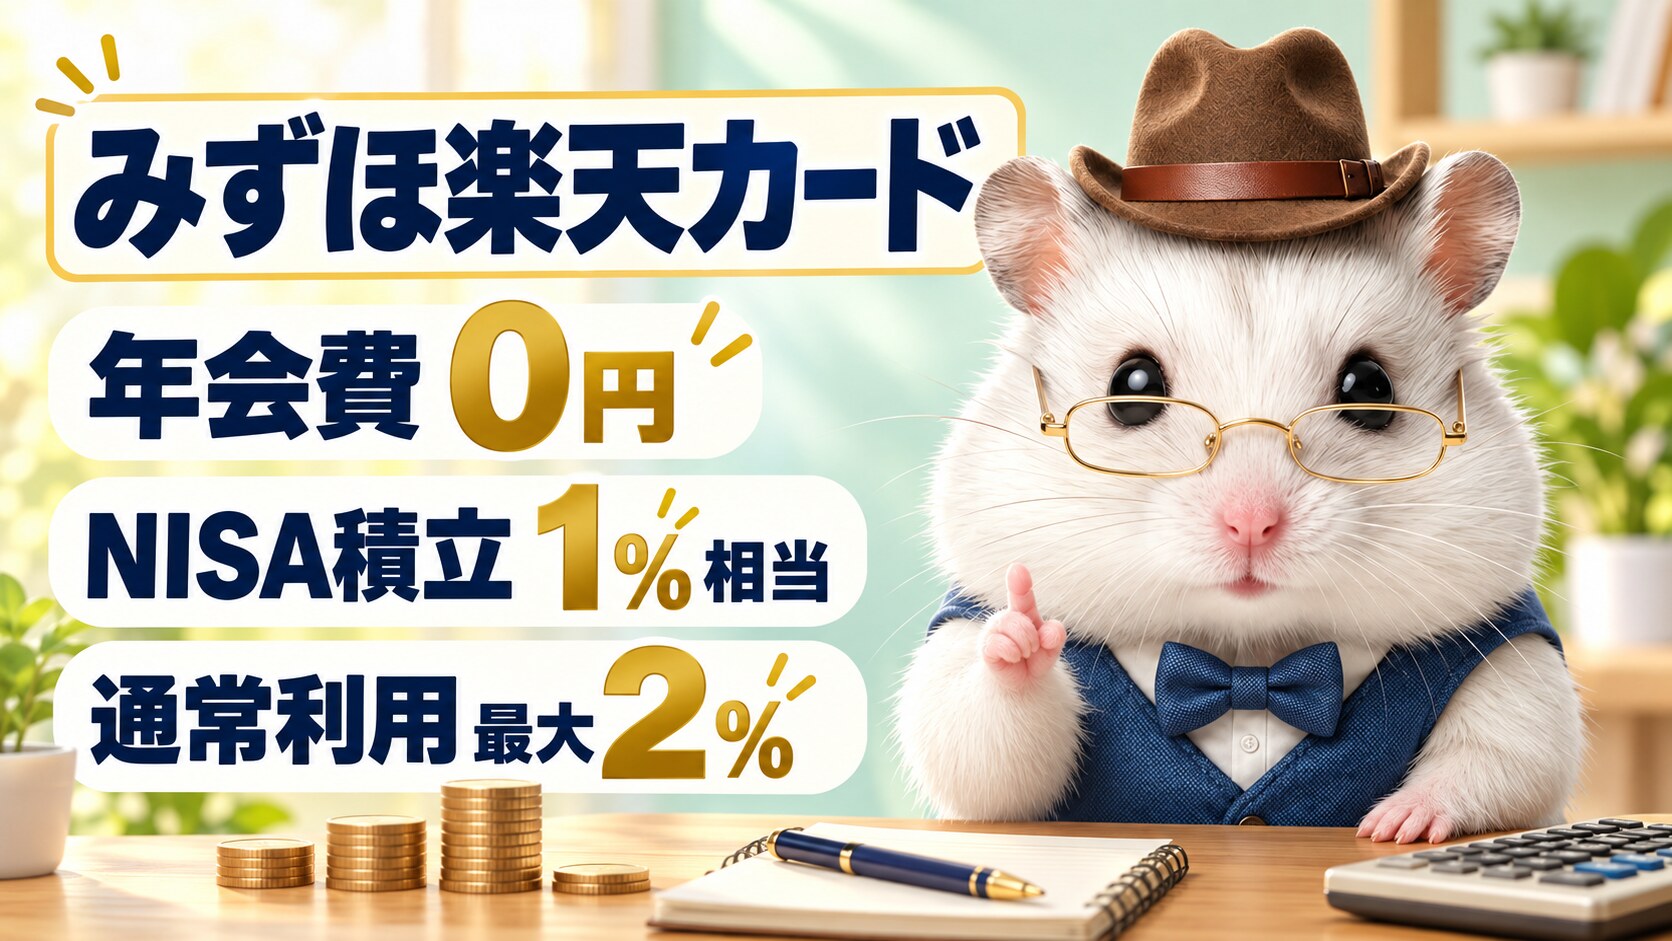
みずほ楽天カードは、年会費をかけずに、普段の買い物と楽天証券のクレカ積立の両方でポイントを狙いたい人が比較しておきたいカードです。
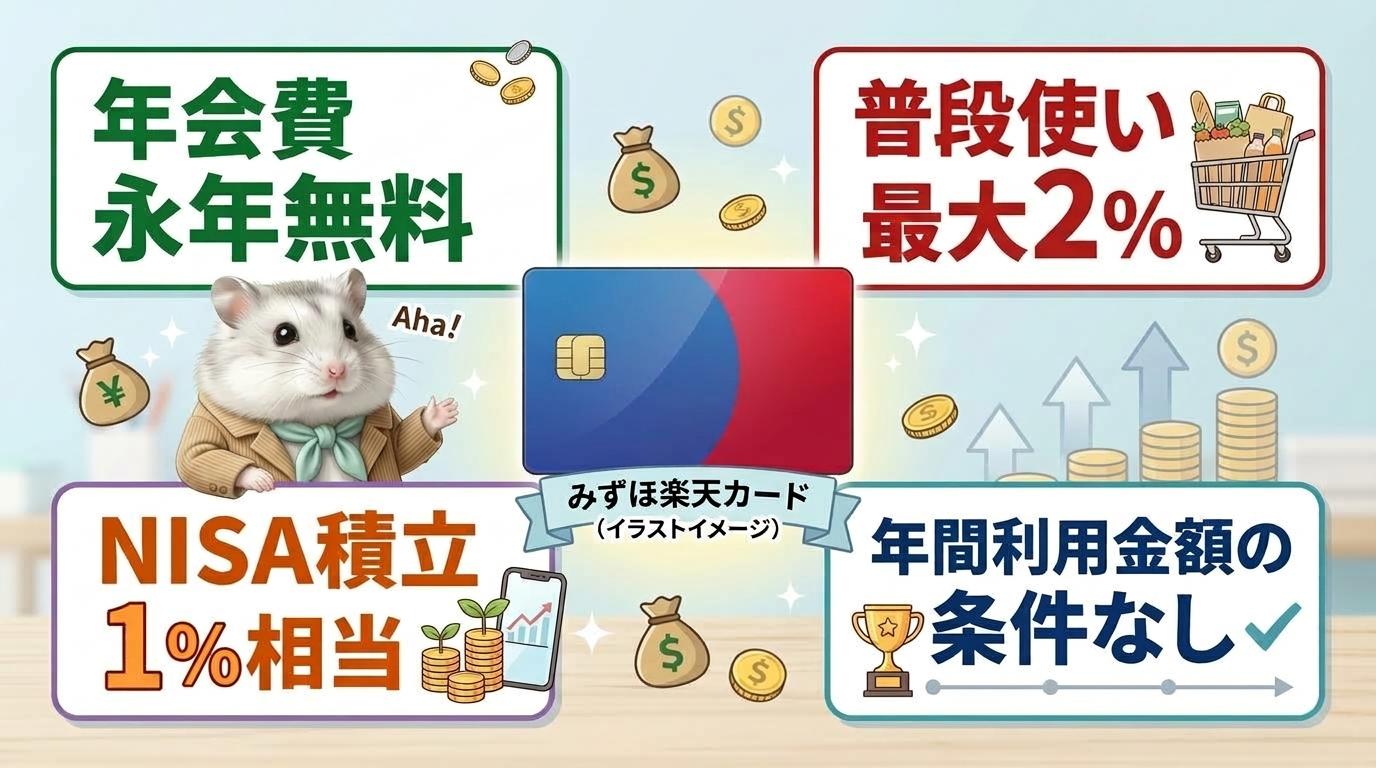
特に注目したいのは、次の4点です。
- 年会費は永年無料
- 通常利用は楽天ポイントとみずほポイントを合わせて最大2%
- 楽天証券のクレカ積立は、手数料の低い投資信託(低コスト投信)でも合計1%相当
- 高還元にするための「年間○万円利用」といった利用金額条件がない
ただし、「何に使っても必ず2%」ではありません。
公共料金など一部の支払いは還元率が異なり、楽天証券のクレカ積立も投資信託によって還元率が変わります。
この記事では、初心者が迷いやすい「2%の条件」「NISA積立の1%と2%の違い」「最高100万円の意味」まで順番に整理します。
みずほ楽天カードとは?
みずほ楽天カードは、楽天カード株式会社が発行する、みずほ銀行利用者向けの楽天カードです。
年会費は永年無料です。
申し込み・利用には、みずほ銀行の普通預金口座が必要です。
カード利用代金の引き落とし口座として指定できるのも、みずほ銀行の普通預金口座です。
すでに楽天カードを1枚持っている人でも、条件を満たせば2枚目としてみずほ楽天カードを申し込めます。
ただし、すでに楽天カードを2枚持っている場合や、1枚目が楽天銀行カード・楽天ANAマイレージクラブカード・楽天カード アカデミーの場合など、申し込めない組み合わせがあります。
普段の買い物で最大2%=楽天1%+みずほ1%
みずほ楽天カードの分かりやすい特徴が、通常利用でのダブルポイントです。
基本となる通常利用では、
楽天ポイント 100円につき1ポイント
+
みずほポイント 楽天ポイントと同じポイント数
となり、合計で最大2%相当になります。
みずほポイントモールは、みずほ銀行で貯めた「みずほポイント」の残高確認や、ほかのポイントへの交換などができるサービスです。
みずほポイントは、みずほポイントモールで楽天ポイントへ1ポイント=1ポイントで交換できます。
ただし、何に使っても2%ではない
ここは重要です。
楽天ポイントは、一部の支払いでポイント対象外になったり、通常とは異なる還元率になったりします。
みずほポイントも、楽天ポイントの進呈対象や還元率に準じます。
たとえば、対象となる電気・ガス・水道などの公共料金は、楽天カードでは500円につき1ポイントになるものがあります。
そのため、
「みずほ楽天カードは何でも2%」
ではなく、
「通常利用で最大合計2%。一部例外あり」
と理解しておくのが正確です。
みずほポイントを受け取るには初期設定が必要
みずほポイントを受け取るには、カード発行後に必要な設定を済ませておく必要があります。
利用月の末日までに、次の条件を満たしておく必要があります。
- みずほマイレージクラブに入会
- みずほダイレクトを契約し、初回登録を完了
- みずほポイントモールへ初回アクセスし、規約に同意
- みずほ楽天カードの引き落とし口座として、みずほ銀行の普通預金口座を設定
これらの条件を満たしていない場合、みずほポイントの進呈対象外になることがあります。
カードを作ったら、「みずほポイント1%分を受け取るための設定が終わっているか」を早めに確認しておきましょう。
楽天証券のクレカ積立|S&P500など低コスト投信は合計1%相当
楽天証券では、楽天カードを使って投資信託を積み立てられます。
クレカ積立は毎月100円から10万円まで設定できます。
みずほ楽天カードの場合、クレカ積立でも楽天ポイントに加えて、同じポイント数のみずほポイントが進呈されます。
まず、「低コスト投信」とは、投資信託を持っている間にかかる手数料(信託報酬)が低く抑えられた商品を指します。
たとえば、新NISAでよく選ばれている投資信託には、米国の代表的な株価指数S&P500に連動するものや、世界中の株式に幅広く投資する「オール・カントリー」があります。代表例は次の2つです。
- eMAXIS Slim 米国株式(S&P500)
- eMAXIS Slim 全世界株式(オール・カントリー)
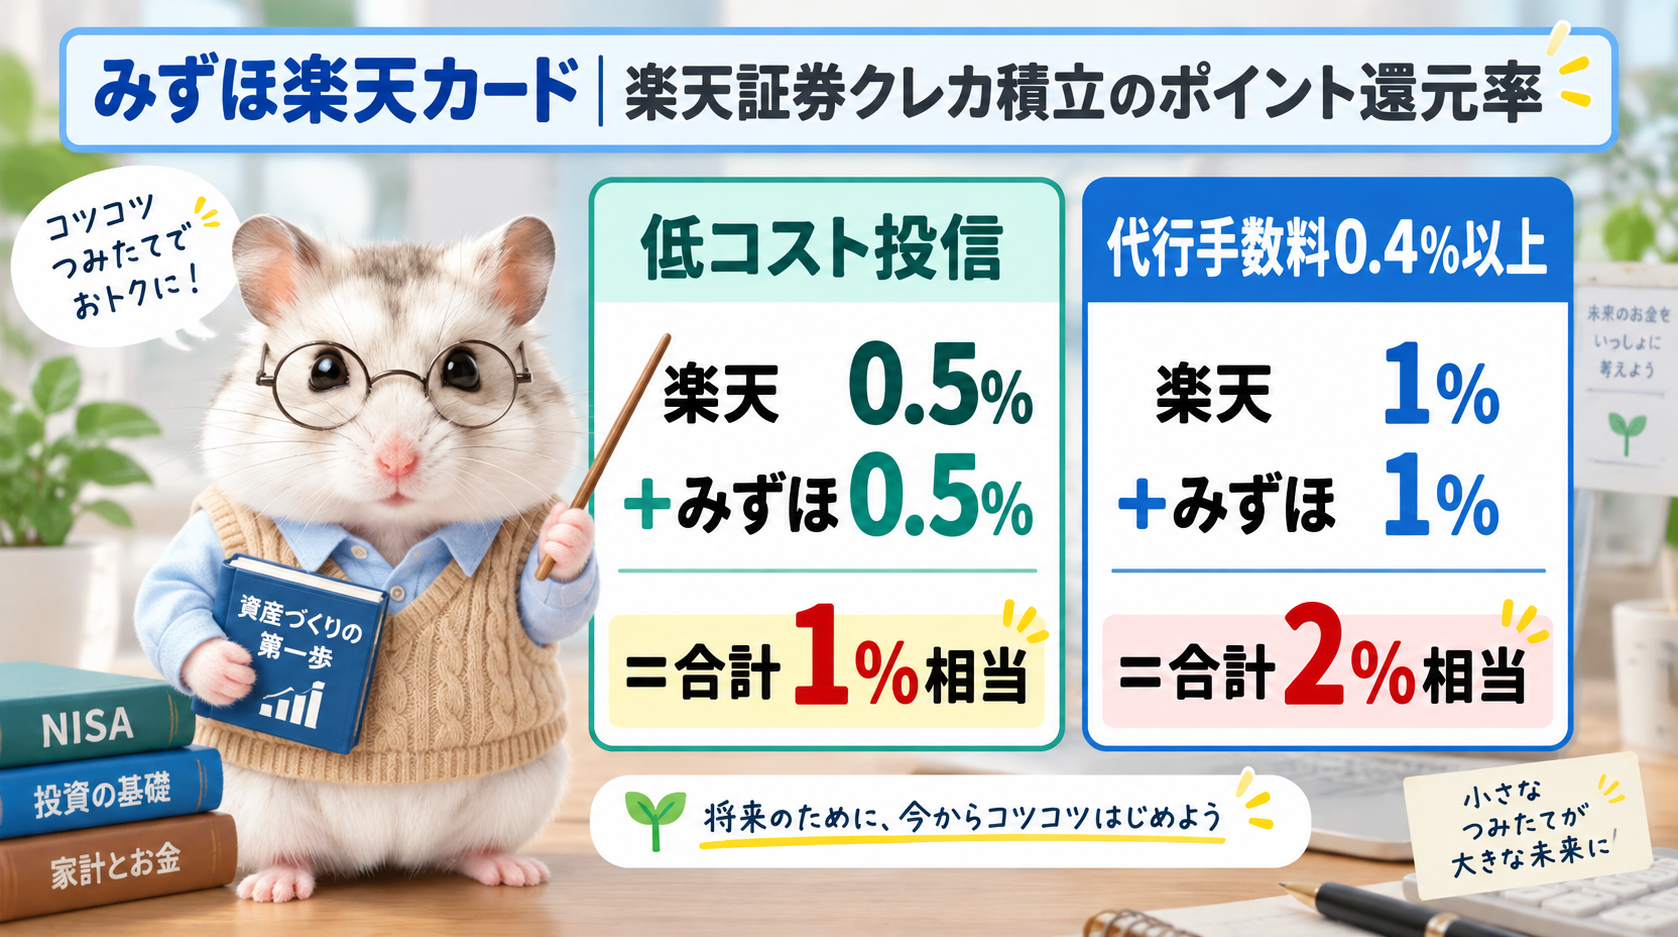
楽天証券では、クレカ積立のポイント還元率が、投資信託の「代行手数料」によって変わります。
上の2商品を含む代行手数料が年率0.4%(税込)未満の投資信託
楽天ポイント0.5%+みずほポイント0.5%
=合計1%相当
代行手数料が年率0.4%(税込)以上の投資信託
楽天ポイント1%+みずほポイント1%
=合計2%相当
つまり、「クレカ積立は最大2%」ではありますが、S&P500やオール・カントリーなど、初心者にも選ばれやすい低コスト投信では合計1%相当になる、と考えると分かりやすいです。
そもそも「代行手数料」って何?
代行手数料とは、投資信託を保有している間にかかる「信託報酬」のうち、販売会社が受け取る部分です。
初心者が自分で細かく計算する必要はありません。
楽天証券では、楽天カードのクレカ積立について、代行手数料による還元率の判定結果を案内しています。
大切なのは、
「投資信託の手数料が高いほど得」
と考えないことです。
ポイントを多くもらうために、わざわざコストの高い投資信託を選ぶ必要はありません。
まずは投資信託そのものの内容やコストを確認し、そのうえでポイント還元を比較するのが順番です。
NISAのクレカ積立は月10万円まで
楽天証券のクレカ積立は月10万円までです。
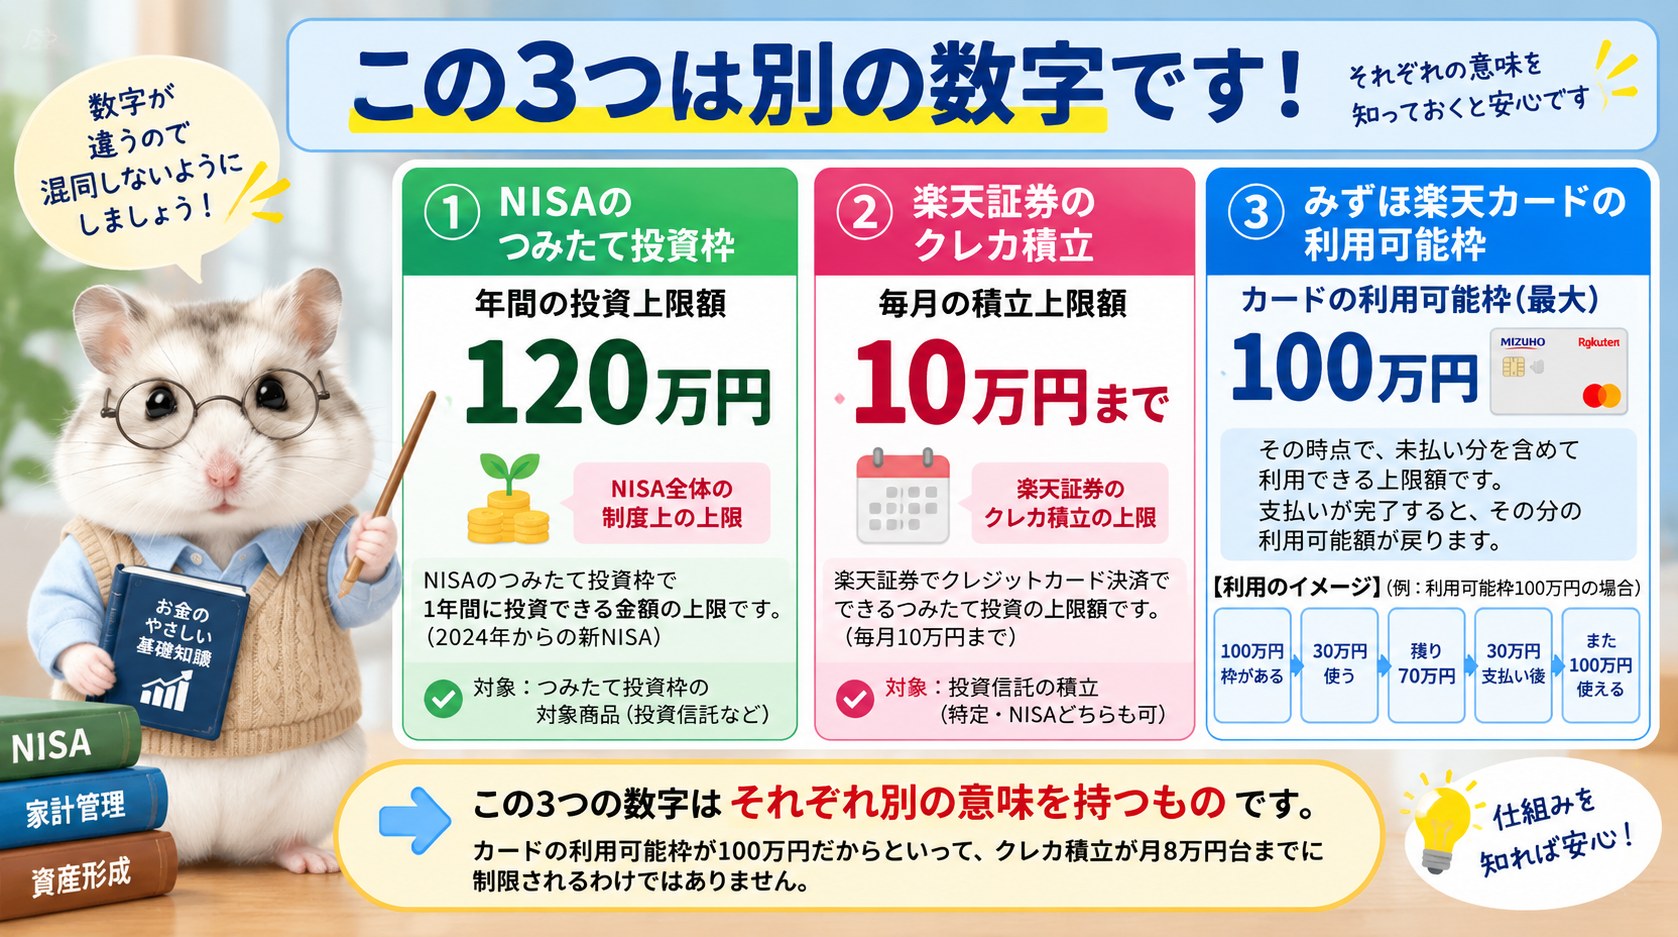
NISAのつみたて投資枠は年間120万円なので、
月10万円 × 12か月 = 年120万円
となり、毎月10万円を1年間積み立てれば、つみたて投資枠の年間120万円に達します。
ここで、「みずほ楽天カードは最高100万円と書いてあるから、月8万円台までしか積み立てられないのでは?」と勘違いしやすいのですが、これは別の話です。
「最高100万円」は年間利用額ではない
みずほ楽天カードの「ご利用可能枠 最高100万円」は、
1年間に100万円までしかカードを使えない
という意味ではありません。
利用可能枠とは、その時点でカードを利用できる金額の上限です。
カード利用代金の支払いが確認されると、その分が利用可能額に反映されます。楽天カードでは、金融機関から引き落とし結果が届いてから通常2〜4営業日ほどかかる場合があります。
つまり、
- NISAのつみたて投資枠 年間120万円
- 楽天証券のクレカ積立 月10万円まで
- みずほ楽天カードの利用可能枠 最高100万円
は、それぞれ別の数字です。
「最高100万円だからNISA積立は月8万円台まで」という意味ではありません。
楽天カードを2枚持てば利用可能枠も2倍になる?
なりません。
楽天カードを2枚持っている場合、利用可能枠は2枚で共通です。
たとえば、
1枚目 利用可能枠50万円
2枚目 利用可能枠100万円
なら、合計150万円ではなく、総利用可能枠は100万円です。
「カードが2枚になったから利用可能枠も2倍」と考えないようにしましょう。
申し込み前に確認したいこと
① みずほ銀行の普通預金口座が必要
みずほ楽天カードの申し込み・利用には、みずほ銀行の普通預金口座が必要です。
カードの引き落とし口座も、みずほ銀行の普通預金口座に限られます。
みずほ銀行口座を持っていない場合は、先に口座開設が必要です。
② 楽天IDは本人のものを使う
申し込みでは、本人の楽天IDを利用します。
カード発行には楽天カード株式会社の審査があります。
③ 楽天証券とカードの名義をそろえる
楽天証券でクレカ積立をする場合は、楽天証券口座と、クレカ積立に登録する楽天カード(みずほ楽天カードを含む)の名義が一致している必要があります。
④ 家族カードはクレカ積立に使えない
家族カードで使った分は本カードの利用分としてまとめて扱われますが、楽天証券のクレカ積立に家族カードを登録することはできません。
家族の買い物用に家族カードを使うことと、家族カードで本人のNISAを積み立てることは別です。
楽天銀行・楽天証券を使っていても大丈夫?みずほ銀行との使い分け
すでに楽天証券や楽天カードを使っていても、条件を満たせば、みずほ楽天カードを2枚目の楽天カードとして申し込めます。
ここで少しややこしいのが、「楽天銀行」と「みずほ銀行」の関係です。
すでに楽天銀行を使っているからといって、楽天銀行をやめる必要はありません。
たとえば、
- 楽天証券はそのまま使う
- 現在の楽天カードもそのまま使う
- 楽天銀行もそのまま使う
- みずほ楽天カードを2枚目として追加する
という使い方もできます。
楽天銀行と楽天証券を「マネーブリッジ」(楽天銀行と楽天証券を連携して、資金移動などを便利にするサービス)でつないだまま、みずほ楽天カードの引き落としだけをみずほ銀行にすることもできます。
つまり、
楽天銀行=楽天証券との連携に使う
みずほ銀行=みずほ楽天カードの引き落としに使う
という使い分けも可能です。
みずほ楽天カードはどんな人と相性がいい?
特に比較してみたいのは、次のような人です。
- 年会費をかけたくない
- 楽天証券でNISAのクレカ積立をしたい
- S&P500やオール・カントリーなどの低コスト投信を積み立てたい
- 普段の買い物でもポイントを貯めたい
- 年間100万円などの利用金額条件に縛られたくない
- カード特典のために無理に支出を増やしたくない
- みずほ銀行を利用できる
一方で、みずほ銀行の口座を増やしたくない人や、別のカードで年間の利用金額条件を無理なく達成できる人は、年会費やポイント特典を含めて比較した方がよいでしょう。
まとめ|「最大2%」より、年会費0円で低コスト投信1%相当がポイント
みずほ楽天カードの特徴をまとめると、
- 年会費永年無料
- 通常利用は最大合計2%
- 低コスト投信のクレカ積立でも合計1%相当
- 代行手数料が年率0.4%(税込)以上の投信では最大合計2%
- 高還元のための年間利用金額条件なし
となります。
特に注目したいのは、「最大2%」という数字だけではありません。
S&P500やオール・カントリーなどの低コスト投信を楽天証券で積み立てる人でも、年会費無料で合計1%相当を狙えること。
そして、そのために「年間○万円使う」といった利用金額条件がないことです。
ただし、みずほポイントを受け取るための初期設定や、公共料金などの例外、投資信託による還元率の違いは必ず確認しておきましょう。
ポイントのためにカードや投資額を決めるのではなく、自分がもともと使う予定のお金や積立額の中で、より条件の合うカードを選ぶことが大切です。